Lånforum.se rekommenderar

1. Zmarta - Forumets favorit
2. Lendo - Ett bra alternativ
3. Brixo Kontokredit - Lån utan UC
4. Creditstar - Lån utan UC
5. Brixo Privatlån - Lån utan UC
6. Loanstep - Lån utan UC
7. Klaralån - Lån utan UC
8. Kredio - Lån utan UC
9. Lumify - Lån utan UC
10. Ferratum - Lån utan UC
11. Nstart - Godkänner skuld hos KF+bet.anmärkningar

Åtgärder Hög inflation, stigande räntor m m

Fast tar man egentligen någon risk här? Om man betalar 1 krona och skitet går i konkurs då har man ju inte direkt tagit någon ekonomisk risk?

Förvisso betalar man en hög hyra men jag menar jag betalar över 10.000 för en liten jävla skitlägenhet i mindre stad.

30.000 för en rik barnfamilj i Sveriges absolut dyraste och flasighaste område är väl inte så jävla mycket. Två välbetalda vuxna får pröjsa 15K var liksom. Ingen fara på taket.

Eller kan det uppstå några andra kostnader om man köper det här för en krona?
Nej inte som jag kan se det, går den i konken så ombildas den ju till hyresrätt och du kan bo i den om du vill. Sen indikerar det väl att avgiften kommer att höjas ytterligare som jag tolkar vad som står.

Sedan är väl frågan om den går för en krona eller mer? Lite märkligt att den utmäts om den inte förväntas bringa in några pengar kan jag tycka.
Där är ju risken ... alltså köper du den så riskerar du ju att förlora de pengarna om föreningen går i konkurs.
Därav att värdet är satt till 0 kr och försäljningspris 1 kr. Sedan får de som budar avgöra hur mkt de är villiga att riskera att förlora.
Om det är 1 kr eller 1 miljon.

Sedan bör man ju tänka på att bostaden har (vad jag uppfattar) ett större renoveringsbehov, ergo mer pengar som riskeras att förloras om man ska genomföra det. Samt att man planerar för ytterligare höjningar av hyran som är på 30 000+ kr i dagsläget vilket inte direkt gör att värdet på boendet kommer att stiga då det är en indikation på en dåligt skött bostadsförening.

Men, det är så jag uppfattar saken :-)
 
Där är ju risken ... alltså köper du den så riskerar du ju att förlora de pengarna om föreningen går i konkurs.
Därav att värdet är satt till 0 kr och försäljningspris 1 kr. Sedan får de som budar avgöra hur mkt de är villiga att riskera att förlora.
Om det är 1 kr eller 1 miljon.

Sedan bör man ju tänka på att bostaden har (vad jag uppfattar) ett större renoveringsbehov, ergo mer pengar som riskeras att förloras om man ska genomföra det. Samt att man planerar för ytterligare höjningar av hyran som är på 30 000+ kr i dagsläget vilket inte direkt gör att värdet på boendet kommer att stiga då det är en indikation på en dåligt skött bostadsförening.

Men, det är så jag uppfattar saken :)
Absolut men om vi ponerar Terry skriver ovan så riskerar du 1 krona (givet att den går för det). Däremot ytterligare investeringar i bostaden kan ju vara svåra att få igen eller även gå förlorade.

Däremot om du köper för 1 krona föreningen konkar och det blir en hyresrätt så undrar jag inte om hyresvärden får ta själva renoveringskostnaden som du sedan får åtnjuta.
 
Fast tar man egentligen någon risk här? Om man betalar 1 krona och skitet går i konkurs då har man ju inte direkt tagit någon ekonomisk risk?

Förvisso betalar man en hög hyra men jag menar jag betalar över 10.000 för en liten jävla skitlägenhet i mindre stad.

30.000 för en rik barnfamilj i Sveriges absolut dyraste och flasighaste område är väl inte så jävla mycket. Två välbetalda vuxna får pröjsa 15K var liksom. Ingen fara på taket.

Eller kan det uppstå några andra kostnader om man köper det här för en krona?
Den säljs på exekutiv auktion och kommer att säljas till högstbjudande.
1 kr kommer INTE att bli slutpriset.
 
Absolut men om vi ponerar Terry skriver ovan så riskerar du 1 krona (givet att den går för det). Däremot ytterligare investeringar i bostaden kan ju vara svåra att få igen eller även gå förlorade.

Däremot om du köper för 1 krona föreningen konkar och det blir en hyresrätt så undrar jag inte om hyresvärden får ta själva renoveringskostnaden som du sedan får åtnjuta.
haha, ja, så som när en kommun försökte bli av med Hells Angels och det slutade med att kommunen blev hyresvärd till Hells Angels och dom då började ställa krav på kommunen på dyra renoveringar och reparationer då fastigheten var i så dåligt skick, det blev dyrt för kommunen
 
Nej inte som jag kan se det, går den i konken så ombildas den ju till hyresrätt och du kan bo i den om du vill. Sen indikerar det väl att avgiften kommer att höjas ytterligare som jag tolkar vad som står.

Sedan är väl frågan om den går för en krona eller mer? Lite märkligt att den utmäts om den inte förväntas bringa in några pengar kan jag tycka.
Med största sannolikhet är det en tvångsförsäljning, inte en utmätning, som ligger till grund för försäljningen.
 
Vet inte vad reglerna säger om länkar, men om någon är nyfiken finns det en tråd med olika förehavanden kring aktuell förening på ett jättestort diskussionsforum...
 
Nej inte som jag kan se det, går den i konken så ombildas den ju till hyresrätt och du kan bo i den om du vill. Sen indikerar det väl att avgiften kommer att höjas ytterligare som jag tolkar vad som står.

Sedan är väl frågan om den går för en krona eller mer? Lite märkligt att den utmäts om den inte förväntas bringa in några pengar kan jag tycka.
Dem behöver ju inte vara utmätt
 
Vet inte vad reglerna säger om länkar, men om någon är nyfiken finns det en tråd med olika förehavanden kring aktuell förening på ett jättestort diskussionsforum...
Ja det var ju det där med risk.
Utifrån det så ja - jag skulle ju inte köpa bostaden kan jag ju lugnt säga :facejoy:
 
Ja det var ju det där med risk.
Utifrån det så ja - jag skulle ju inte köpa bostaden kan jag ju lugnt säga :facejoy:
Läs skuld i kr per m² i föreningen, det föreläggande som är inskrivet i Fastighetsregistret mm, mm.
 
Avgiften var höjd redan, var 10-12 k när värdering skrevs.
En härlig röra, den vill jag inte ha att göra med. Har nog med röra
 
Vet inte vad reglerna säger om länkar, men om någon är nyfiken finns det en tråd med olika förehavanden kring aktuell förening på ett jättestort diskussionsforum...
Vilken härva. Skulle inte rekommendera någon att ha med denna brf att göra. Var inne på forumet du hänvisar till och det var ingen rolig läsning. Man tror inte att det är sant. Vilka dårar!
 
SEB har höjt sin listränta på obundna lån med 0,50 men sänkt räntan på bolån bundna på 1 år.
 
SEB har höjt sin listränta på obundna lån med 0,50 men sänkt räntan på bolån bundna på 1 år.
Längre marknadsräntor har gått ner då man tror just nu USA sänker räntan redan i Juli t.ex, vilket är tvärtom vad dom säger men är vad marknaden tror, i princip samma här därför du kan få dessa räntor på 1år.
Centralbanken kan inte kontrollera långa räntor på samma sätt. Behöver dom inte heller om dom inte vill.

Recessionen närmar sig, I wish I knew when :)
 
Inflationssiffrorna för april presenterades precis. En nedgång, om än liten:

 
Räntan behöver b
Inflationssiffrorna för april presenterades precis. En nedgång, om än liten:

Förändrar inte beslut om att höja nästa möte även om det såklart är lite positivt men räntan ännu så låg.

Kronan skräp.
 
Idag presenterades inflationssiffrorna för juni. Det går långsamt neråt, men fortsatt mycket lång väg till målet om 2 %:

 
Den fortsatt höga inflationen, prisförändringarna på årsbasis, biter sig fast. Inflationen i juni enligt måttet KPI sjönk visserligen något, till 9,3 procent, enligt Statistiska centralbyrån (SCB). Det kan jämföras med 9,7 procent i maj.

Men analytikerna hade i snitt räknat med att inflationen i juni skulle backa till 9,0 procent, enligt en sammanställning av prognoser gjord av Bloomberg.

– Det här var mycket högre än väntat, säger Alexandra Stråberg, chefsekonom på Länsförsäkringar.

Inflationen sjunker inte i den takt som är önskat, och dessutom ligger inflationen på en mycket, mycket hög nivå.

– Det är som när det är både signalfel och spårhinder i tågtrafiken på samma gång. Tjänsteinflationen är väldigt hög, och det är en stark motståndskraft i ekonomin, säger hon.

Riksbanken kommer fortsätta höja räntan​

Inflationsbeskedet innebär att Riksbanken nu måste fortsätta att höja räntan, konstaterar hon.

– Riksbanken har sagt att de kan fortsätta att höja, och de måste de göra nu. Det här är dåliga nyheter för bolånetagarna, säger Alexandra Stråberg.
 
Nu kan man med all sannolikhet räkna med att styrräntan höjs två gånger i år och förmodligen står den
stilla första halvåret 2024.
Positivt är att räntorna på fasträntekonton börjar bli hyfsat bra.
 
Nu kan man med all sannolikhet räkna med att styrräntan höjs två gånger i år och förmodligen står den
stilla första halvåret 2024.
Positivt är att räntorna på fasträntekonton börjar bli hyfsat bra.

Ja och frågan är om det räcker med 50 punkters höjning i år?
Målet är ju trots allt 2 % inflation… det är långt dit och hastigheten neråt är svag. Känns tyvärr som vi mer och mer vänjer oss vid inflationen, där allt hela tiden blir lite dyrare, och det är en ond spiral all fastna i.
 
Fårse om dom gör samma misstag och bara höjer 25 punkter.
 
Jag begriper inte vad RIksbanken håller på med helt ärligt, i USA har man fått bukt med inflationen för att man har 5% styrränta. Då har marknaden anpassat sig, här håller man på att dutta och skit vilket innebär att man förlänger lidandet.
Dra av plåstret, höj 0.5% nu och sedan eventuellt 0.25% i november så att vi får bukt med inflationen. Nu sprider man ut det vilket bara lett till krona i förfall, skyhög inflation och ostabil marknad.
 
Fårse om dom gör samma misstag och bara höjer 25 punkter.

Riksbanken fick en del kritik för sina höjningar i våras, främst av bankerna. Det finns mängder med artiklar där den okunnige Annika Winsth uttalar sig om att riksbanken borde sluta med sina höjningar. ett exempel nedan.

Men Riksbanken hade rätt som fortsatte höja, men nu i efterhand borde de höjt än mer! Men det är alltid enkelt med facit i hand. Och som sagt, tror inte det kommer räcka med 50 punkter upp i höst för att knäcka inflationen, även om mycket också hänger på hur kronan återhämtas (viss återhämtning har ju skett nu i juli).

 
Man borde höja med 0.5 naturligtvis.
 

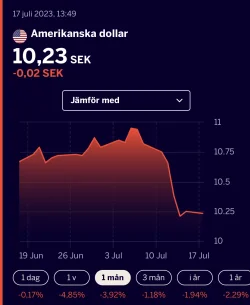
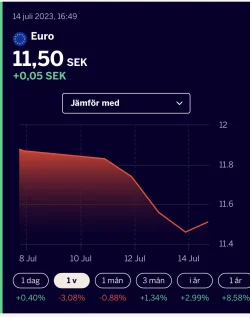
Jag tolkar som att både Euron,Dollarn och DKK blivit dyrare idag.
 

Jag tolkar som att både Euron,Dollarn och DKK blivit dyrare idag.

Just idag ja, men där innan sex bra dagar i sträck som står i artikeln.
 
Senaste veckan:
 

Bilagor

  • IMG_6084.webp
    IMG_6084.webp
    49.4 KB · Visningar: 38
Hoppas fan snart att Euron börjar vara runt 10 kr eller lägre snart igen. Så att man kan resa utomlands... Helst ska DKK också tappa men den är ju knuten till Euro så det sker per automatik.
 
Hoppas fan snart att Euron börjar vara runt 10 kr eller lägre snart igen. Så att man kan resa utomlands... Helst ska DKK också tappa men den är ju knuten till Euro så det sker per automatik.

Senast den var under 10 kr var hösten 2021, alltså snart två år sedan.
Minns tiden när den låg mellan 8-9 kr, då var det hyfsat billigt att åka road trips i Europa. Men den tiden lär aldrig komma tillbaka….
 
Kronan har den senaste månaden stärkts med 50 öre mot dollarn, det finns hopp…
 

Bilagor

  • IMG_6155.webp
    IMG_6155.webp
    54.6 KB · Visningar: 27
Senast ändrad:
RB har sagt att man ska öka sin försäljning av tillgångar från sin balansräkning från 3.5 miljarder till 5 miljarder. Delvis sälja statsobligationer, hypoteksobligationer, skulder, anläggningar vissa index fonder och annat man stödköpt efter corona.

Detta kommer i sin tur resultera i tömd likviditet i bland annat svagare obligationsmarknad, aktiemarknader och betydligt färre beviljas lån från september (nya pengar trycks inte).
Bör sätta tryck uppåt på kronan. Efterfrågan på kronan blir hög när stat, folk och företag blir tvungen sälja av sina obligationer, fonder och aktier samtidigt.

Det funkar ungefär så:
- obligationer, fonder, aktier upp = man säljer kronor till tillgångar och kronan försvagas
- obligationer, fonder, aktier ner = man säljer tillgångar till kronor och kronan stärks

Högre ränta och större försäljning hade hitils resulterat i en väldigt stark krona i vanliga fall. Problemet är att andra länder höjer räntan och säljer statsobligationer och lån i ännu snabbare takt vilket gör att kronan hamnar på efterkälken.
Vi skulle behöva öka på takten och gå med ett par 0.5% eller 0.75% räntehöjningar och sälja statsobligationer för ännu större belopp i teorin för att kronan ska hålla jämna steg.

Problemet i sverige är dock att företagen och personerna i sverige är väldigt skuldsatta med korta bindningstider och det påverkar snabbt alla. Nästan alla bostadslån i Sverige kommer va omförhandlade innan mitten på nästa år. Extremt många företagslån med får högre räntor, som kan resultera i att man sparar in och sparkar personal och det blir bankkollaps för att dom inte kan betala sina lån med hög ränta som arbetslös.

I ex USA så passade i princip alla företag på att omförhandla sina lån när det var 0-ränta efter Corona och bostadslånen är bundna oftast 30 år där så majoriteten påverkas inte. Här binds bolånen oftast 3 månader - 2-3 år.
Samma företagslånen, majoriteten av dom kommer i snitt börja omförhandlas som mest först 2029 och det är mest nya lån som påverkas och blir nekade . Medan i Sverige får räntehöjningarna stor effekt direkt 2023-2025 på befintliga företagslån vilken i sin tur driver på arbetslösheten och stor press på ekonomin.

Mina förväntningar är att det bara blir värre och att kommer krävas en kraftigare lågkonjuktur här med mycket uppsägningar, kollapser, konkurser, fler ärenden hos kfm, svagare arbetsmarknad, låg efterfrågan och köpvilja på det mesta innan vi kommer ner från 6,4% till 2% kärninflation igen. Allt mer data i ekonomin pekar åt det hållet.

Blir intressant att se hur RB hanterar en ytterst knivig situation för sverige kommande år med att balansera inflation, räntor, arbetslöshet, kronan och av-inverteringen av obligationsmarknaden kommande år.
Hade inte velat sitta i Erik Thedéens skor kan man konstatera.
 
Intressant att lyssna på, hur en rättegång går till vid snatteri. Arga snickaren:
 
Ta en titt i Lånforums guide för bästa samlingslån, där finns svar på de vanligaste frågorna runt samlingslån.
Tillbaka
Topp