- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Hur kan du sänka synliga lån så mycket?
Betalar 7% skatt på närmare 100.000 i månadsinkomst. Jämkar. Plus får sambon innca 15.000 via CSN.
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Med privata skulder lösta så är bara min hyra en stor utgiftpost. Äger ingen bil eller liknande. Kommet dock köra snöbollseffekten. En aktör i taget. Euroloan samt Kontantfinans och OPR har jag tillsammans 70.000 med skyhög ränta. Betalar jag av dessa tre så minskar antalet aktörer. Totala summan likaså.
- Blev medlem
- 21 november 2017
- Meddelanden
- 2 404
- Mottagna reaktioner
- 791
- Poäng
- 737
Jämka är kanon, är bara att ta i. Skit samma om man får kvarskatt, är ju billigt att "låna" av staten.Betalar 7% skatt på närmare 100.000 i månadsinkomst. Jämkar. Plus får sambon innca 15.000 via CSN.
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Jämka är kanon, är bara att ta i. Skit samma om man får kvarskatt, är ju billigt att "låna" av staten.
Jag började jämka i somras så jag lär nog få en liten smäll men lär bli runt 30.000 på sin höjd kanske?
Däremot kommer jag försöka jämka hela 2020 med och enligt den strategin låna utav staten.
Det enda jag inte kan bestämma mig är hur jag ska göra/jobba/betala av kreditkorten. Dessa är klassade som krediter :
Euroloan 5.000 - Kommer betalas av helt och därmed försvinna ifrån UC. Ska be dom spärra mig på livstid.
Credway 30.000 - KOmmer att hamna på Inkasso och därmed försvinna ifrån maxad kredit på UC.
Bank Norwegian 20.000 kredit - Utnyttjad typ 19.500 nu. Funderar på att lösa denna och avsluta den helt om jag inte skulle få en höjning utan ny UC.
American Express 40.000 kredit - Utnytjad till max. Kostar skjortan. Höjer dom inte min limit måste den tas bort.
Colelctor Bank - 50.000 kredit - Utnyttjad till max. Denna blir svår att lösa då det är ett högt belopp. Vågar man ha 3 olika kreditkort som är minimalt utnyttjade på ett totalbelopp á 150.000 eller är det dåligt för UC:n?
Marginalen Bank - 75.000 kredit - Se ovan.
- Blev medlem
- 29 december 2018
- Meddelanden
- 2 138
- Mottagna reaktioner
- 1 363
- Poäng
- 997
Jämka är kanon, är bara att ta i. Skit samma om man får kvarskatt, är ju billigt att "låna" av staten.
Jag kan inte jämka va? Som har föräldrapenning...
- Blev medlem
- 29 december 2018
- Meddelanden
- 2 138
- Mottagna reaktioner
- 1 363
- Poäng
- 997
Min UC ligger på 53% stadigt fast förfrågningar gått ner en massa men jag har fullt utnyttjat 3 kreditkort, funderar på att prova att betala ner alla tre lite och se vad som händer.
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Jag kan inte jämka va? Som har föräldrapenning...
Har du dock inte lön+CSN med? Lön kan du jämka, osäker på föräldrarpenning.
- Blev medlem
- 23 juni 2017
- Meddelanden
- 1 801
- Mottagna reaktioner
- 1 251
- Poäng
- 967
Betyget fortfarande på 55.8%. Lär ligga högt åtminstone till april maj. Enligt plan.
Förutsättningar nu :
650K årsinkomst.
1.5 miljoner synliga lån/blanco/krediter.
25 UC-förfrågningar.
13 olika kreditgivare.
4 "maxade" krediter varav en över maxad till och med
UC Risk - 55%
Förutsättningar i Maj.
900.000 kronor i årsinkomst
Cirka 700.000 synliga lån/krediter
1 UC-förfrågning.
7 kreditgivare (Wasa,Santander,Collector,Marginalen,Nystartfinans)
2 kreditkort (Marginalen/Collector) båda lågt utnyttjade - limit på 50.000 respektive 70.000
Vad tror ni jag kan förvänta mig för betyg i maj?
Terry my main man, får man fråga hur du kommer få ned lånen från 1,5 miljoner till 700 000 kr på några månader? Låter ju grymt bra.
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Kolla högst upp i tråden broder  Korpen undrade exakt samma sak.
Sen är det ju lite sanning med en viss modifikation. Om du tar Credway exemplevis så är det 30.000 jag minskar skuldbördan där genom att släppa den till inkasso.
Kreditkorten är ambitionen att betala 29:e för att sedan ta ut pengarna kanske den 2:a
Så egentligen är det väl kanske 500.000 som är närmare sanningen än 700.000.....
Räknar med att kunna amortera 50-60.000 per månad.
Korpen undrade exakt samma sak.Sen är det ju lite sanning med en viss modifikation. Om du tar Credway exemplevis så är det 30.000 jag minskar skuldbördan där genom att släppa den till inkasso.
Kreditkorten är ambitionen att betala 29:e för att sedan ta ut pengarna kanske den 2:a
Så egentligen är det väl kanske 500.000 som är närmare sanningen än 700.000.....
Räknar med att kunna amortera 50-60.000 per månad.
- Blev medlem
- 21 november 2017
- Meddelanden
- 2 404
- Mottagna reaktioner
- 791
- Poäng
- 737
Stora outnyttjade krediter tror jag inte påverkar betyget, däremot kan bankerna bli lite kinkiga i sina kalkyler. Men i ditt fall tror jag inte det spelar så stor roll. Kommer du behöva krediterna efter att du fixar nya samlingslån i maj?Jag började jämka i somras så jag lär nog få en liten smäll men lär bli runt 30.000 på sin höjd kanske?
Däremot kommer jag försöka jämka hela 2020 med och enligt den strategin låna utav staten.
Det enda jag inte kan bestämma mig är hur jag ska göra/jobba/betala av kreditkorten. Dessa är klassade som krediter :
Euroloan 5.000 - Kommer betalas av helt och därmed försvinna ifrån UC. Ska be dom spärra mig på livstid.
Credway 30.000 - KOmmer att hamna på Inkasso och därmed försvinna ifrån maxad kredit på UC.
Bank Norwegian 20.000 kredit - Utnyttjad typ 19.500 nu. Funderar på att lösa denna och avsluta den helt om jag inte skulle få en höjning utan ny UC.
American Express 40.000 kredit - Utnytjad till max. Kostar skjortan. Höjer dom inte min limit måste den tas bort.
Colelctor Bank - 50.000 kredit - Utnyttjad till max. Denna blir svår att lösa då det är ett högt belopp. Vågar man ha 3 olika kreditkort som är minimalt utnyttjade på ett totalbelopp á 150.000 eller är det dåligt för UC:n?
Marginalen Bank - 75.000 kredit - Se ovan.
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Stora outnyttjade krediter tror jag inte påverkar betyget, däremot kan bankerna bli lite kinkiga i sina kalkyler. Men i ditt fall tror jag inte det spelar så stor roll. Kommer du behöva krediterna efter att du fixar nya samlingslån i maj?
Det är jag lite osäker på. Jag har helt okej ränta på Santander och Wasa, ligger runt 6-7% på båda. Dessa lånen är tillsammans ca 500.000.
Däremot har jag otroligt hög ränta på ett Collectorlån (250.000) Nystartfinans (210.000) och Balanzia (90.000) dessa tre lånen betalar jag alltså 15-16% rabatt på det är sinnessjukt mycket och dyrt. Hade velat lösa dom.
Jag måste arbeta ner så mycket jag kan på blanco/krediter under detta och nästa år ifall min inkomst skulle normaliseras om ett eller två år...
- Blev medlem
- 23 juni 2017
- Meddelanden
- 1 801
- Mottagna reaktioner
- 1 251
- Poäng
- 967
Kolla högst upp i tråden broder
Sen är det ju lite sanning med en viss modifikation. Om du tar Credway exemplevis så är det 30.000 jag minskar skuldbördan där genom att släppa den till inkasso.
Kreditkorten är ambitionen att betala 29:e för att sedan ta ut pengarna kanske den 2:a
Så egentligen är det väl kanske 500.000 som är närmare sanningen än 700.000.....
Räknar med att kunna amortera 50-60.000 per månad.
Vet inte om jag vågar jämka o få en skattesmäll sen... Effekten blir väl liksom densamma egentligen, jämka eller ej om man har råd att upprätthålla allt. Man får tillbaka skatten i april bara och kan då amortera.
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Betyget fortfarande på 55.8%. Lär ligga högt åtminstone till april maj. Enligt plan.
Förutsättningar nu :
650K årsinkomst.
1.5 miljoner synliga lån/blanco/krediter.
25 UC-förfrågningar.
13 olika kreditgivare.
4 "maxade" krediter varav en över maxad till och med
UC Risk - 55%
Förutsättningar i Maj.
900.000 kronor i årsinkomst
Cirka 700.000 synliga lån/krediter
1 UC-förfrågning.
7 kreditgivare (Wasa,Santander,Collector,Marginalen,Nystartfinans)
2 kreditkort (Marginalen/Collector) båda lågt utnyttjade - limit på 50.000 respektive 70.000
Vad tror ni jag kan förvänta mig för betyg i maj?
Obegripligt. Inte för att det hade spelat någon roll om jag hade UC-risk på 95% kontra 1% men MASSA förändringar skedde på den här månaden, vissa krediter blev maxade, vissa förfårgningar försvann, vissa blev äldre, blancobelåningen förändrades. Trots det så är betyget EXAKT samma. Alltså på decimalen.
Det är ju stensjukt?!
Kan det vara att betyget släpar eller vad är det frågan om?
- Blev medlem
- 1 september 2018
- Meddelanden
- 469
- Mottagna reaktioner
- 372
- Poäng
- 477
Obegripligt. Inte för att det hade spelat någon roll om jag hade UC-risk på 95% kontra 1% men MASSA förändringar skedde på den här månaden, vissa krediter blev maxade, vissa förfårgningar försvann, vissa blev äldre, blancobelåningen förändrades. Trots det så är betyget EXAKT samma. Alltså på decimalen.
Det är ju stensjukt?!
Kan det vara att betyget släpar eller vad är det frågan om?
Troligen de maxade krediterna som ställer till det.
- Blev medlem
- 23 juli 2019
- Meddelanden
- 1 510
- Mottagna reaktioner
- 689
- Poäng
- 667
Har samma fenomen. Minskat med 56k o samma på decimalen i betyg.Obegripligt. Inte för att det hade spelat någon roll om jag hade UC-risk på 95% kontra 1% men MASSA förändringar skedde på den här månaden, vissa krediter blev maxade, vissa förfårgningar försvann, vissa blev äldre, blancobelåningen förändrades. Trots det så är betyget EXAKT samma. Alltså på decimalen.
Det är ju stensjukt?!
Kan det vara att betyget släpar eller vad är det frågan om?
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
Har samma fenomen. Minskat med 56k o samma på decimalen i betyg.
Kanske inte uppdaterats? Låter ju jättemärkligt.
- Blev medlem
- 23 juli 2019
- Meddelanden
- 1 510
- Mottagna reaktioner
- 689
- Poäng
- 667
Ja de känns riktigt skumt. Hade inte sagt något om de blivit sämre. Men att de står o stampar på 40.8 är skitskumt.Kanske inte uppdaterats? Låter ju jättemärkligt.
- Blev medlem
- 29 december 2018
- Meddelanden
- 2 138
- Mottagna reaktioner
- 1 363
- Poäng
- 997
Har samma fenomen. Minskat med 56k o samma på decimalen i betyg.
Jag har samma, 53% månad efter månad trots att skulderna försvinner och förfrågningar också.
Tror det är 3 maxade kreditkort, maxat euroloan, Ikea m.m. som ställer till det.
- Blev medlem
- 20 december 2018
- Meddelanden
- 981
- Mottagna reaktioner
- 405
- Poäng
- 497
Jag har samma, 53% månad efter månad trots att skulderna försvinner och förfrågningar också.
Tror det är 3 maxade kreditkort, maxat euroloan, Ikea m.m. som ställer till det.
Samma här....Har nästan maxade kreditkort (2 st) så även om del andra försvinner och UC FF försvinner så står mitt betyg på 59!
- Blev medlem
- 31 augusti 2012
- Meddelanden
- 22 881
- Mottagna reaktioner
- 16 221
- Poäng
- 10 747
- Blev medlem
- 29 december 2018
- Meddelanden
- 2 138
- Mottagna reaktioner
- 1 363
- Poäng
- 997
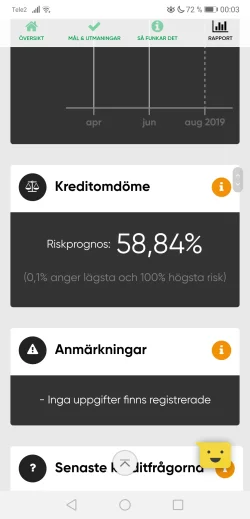
Inget händer här inte...
Det har ju gått ner från 80%? Min har stått på 53% i fyra månader.

Har 46 ff, högre underskott än inkomst och 150 000 lån. Inga anm.
- Blev medlem
- 20 december 2018
- Meddelanden
- 981
- Mottagna reaktioner
- 405
- Poäng
- 497
Står på 59,9 nu. Får hjälp av sambo att betala ner 2 kreditkort till 50 % och ett synligt lån på 40.000! 5 UC FF försvinner i natt också. Borde göra susen? Kan man hoppas på 33 (som jag varit på innan)?
- Blev medlem
- 20 december 2018
- Meddelanden
- 981
- Mottagna reaktioner
- 405
- Poäng
- 497
Du kan väl uppdatera oss vad du har efter midnatt?
Hur många FF kommer du har kvar förresten?
Absolut, uppdaterar! Från 30 till 24 UC FF så det är många ändå
- Blev medlem
- 20 december 2018
- Meddelanden
- 981
- Mottagna reaktioner
- 405
- Poäng
- 497
Du bör se en stor skillnad tycker jag.
Vart exakt 0 i skillnad.....Är väl fortfarande "för många" för att det ska spela någon roll.....
Nästa månad försvinner ytterligare 4 och i november 9 st, då har jag 11 st.... Med två nedbetalda kreditkort och 1 avslutad kredit på 40.000 borde jag komma ner rejält i november....!
- Blev medlem
- 20 december 2018
- Meddelanden
- 981
- Mottagna reaktioner
- 405
- Poäng
- 497
Var det inte ens en procents skillnad?
Inte en siffra har ändrats!
- Blev medlem
- 7 augusti 2017
- Meddelanden
- 1 709
- Mottagna reaktioner
- 864
- Poäng
- 747
Inte en siffra har ändrats!
Det kanske ändras vid månadsskiftet? För mig så har nästan alltid (men bara nästan) uppdateringarna i UC-betyg skett vid månadsskiften.
- Blev medlem
- 15 september 2017
- Meddelanden
- 73
- Mottagna reaktioner
- 60
- Poäng
- 187
Betyget på UC är minst sagt spännande. Så här är min historik det senaste halvåret:
April 4,8% - 1 anmärkning, 1 fråga (nc finance), historiskt skulsaldo
Maj 2,8% - anmärkningen fösvann, kvar är 1 fråga (nc finance), historiskt skulsaldo
8:e augusti 4,79% - Frågan försvann, bara historiskt kvar
18:e augusti 0,51% - Helt "blank" rapport. Inga anmärkningar, skuldsaldo, frågor eller krediter
14:e september 0,35% - Nappade på ett erbjudande från banken om kreditkort. När frågan från EnterCard registrerades sjönk det med 0,16%. Den beviljade krediten syns inte på rapporten.
- Blev medlem
- 29 december 2018
- Meddelanden
- 2 138
- Mottagna reaktioner
- 1 363
- Poäng
- 997
Betyget på UC är minst sagt spännande. Så här är min historik det senaste halvåret:
April 4,8% - 1 anmärkning, 1 fråga (nc finance), historiskt skulsaldo
Maj 2,8% - anmärkningen fösvann, kvar är 1 fråga (nc finance), historiskt skulsaldo
8:e augusti 4,79% - Frågan försvann, bara historiskt kvar
18:e augusti 0,51% - Helt "blank" rapport. Inga anmärkningar, skuldsaldo, frågor eller krediter
14:e september 0,35% - Nappade på ett erbjudande från banken om kreditkort. När frågan från EnterCard registrerades sjönk det med 0,16%. Den beviljade krediten syns inte på rapporten.
Konstigt min entercard syns. Men fint betyg.
- Blev medlem
- 18 oktober 2017
- Meddelanden
- 1 783
- Mottagna reaktioner
- 416
- Poäng
- 587
Om du tog entercard först 14:e September syns det inte på UC förrän Mitten av oktober. Om du menar inrapporteringen.Betyget på UC är minst sagt spännande. Så här är min historik det senaste halvåret:
April 4,8% - 1 anmärkning, 1 fråga (nc finance), historiskt skulsaldo
Maj 2,8% - anmärkningen fösvann, kvar är 1 fråga (nc finance), historiskt skulsaldo
8:e augusti 4,79% - Frågan försvann, bara historiskt kvar
18:e augusti 0,51% - Helt "blank" rapport. Inga anmärkningar, skuldsaldo, frågor eller krediter
14:e september 0,35% - Nappade på ett erbjudande från banken om kreditkort. När frågan från EnterCard registrerades sjönk det med 0,16%. Den beviljade krediten syns inte på rapporten.
- Blev medlem
- 15 september 2017
- Meddelanden
- 73
- Mottagna reaktioner
- 60
- Poäng
- 187
Aha!Om du tog entercard först 14:e September syns det inte på UC förrän Mitten av oktober. Om du menar inrapporteringen.
- Blev medlem
- 20 december 2018
- Meddelanden
- 981
- Mottagna reaktioner
- 405
- Poäng
- 497
Ok. Hur går jag vidare nu för att förbättra mitt betyg? Ser ut såhär nu (syns vid nästa uppdatering)
Credway 30.000 löst och avslutat 30/9
Resurs Bank 2.721 löst och avslutat 30/9
Resurs Bank 640 löst och avslutat 30/9
Bank N Kreditkort 50.000 utnyttjat 30.000
Resurs Bank 1.860 kr Utnyttjat: 1600:-
Resurs Bank Kreditkort 30.000 Utnyttjat: 20.000
Cashbuddy 21.000 kr utnyttjat 21.000
Brixo 5300 Utnyttjat 5300
Brixo 14.000 Utnyttjat 14.000
Qliro 7.000 Utnyttjat 7.000
Bank N 150.000 Utnyttjat 150.000
Mash 5.000 Utnyttjat 5.000
Min plan är att betala Resurs Bank 1600:- och avsluta det. Kommer även "lura" kreditkorten och betala in min lön på korten och sen 2-3:e betala räkningar med det, men ha kvar outnyttjat kreditutrymme som det är nu.
Har inte möjlighet att lösa några andra är Resurs på 1.600....
Ta en titt i Lånforums guide för bästa samlingslån, där finns svar på de vanligaste frågorna runt samlingslån.