Lånforum.se rekommenderar

1. Zmarta - Forumets favorit
2. Lendo - Ett bra alternativ
3. Brixo Kontokredit - Lån utan UC
4. Creditstar - Lån utan UC
5. Brixo Privatlån - Lån utan UC
6. Loanstep - Lån utan UC
7. Klaralån - Lån utan UC
8. Kredio - Lån utan UC
9. Lumify - Lån utan UC
10. Ferratum - Lån utan UC
11. Nstart - Godkänner skuld hos KF+bet.anmärkningar

minUC - Mitt kreditbetyg

Det är alltid tekniska problem sista dagarna i månaden.
Rätt usel teknik som måste tas offline för att uppdatera med ny data.
Ungefär lika uselt som banker där du inte kan få en räkning betald på helgen, vem fan sitter och hanterar min betalning manuellt måndag morgon?
Jag tycker bankinspektionen borde kika lite närmare på hur banker mm. fortfarande lever i 70-talet på vissa områden men samtidigt tar betalt för tjänster vi utför själva.
 
Ang min UC, om jag betalar in en summa inatt till Credway och de hinner regga den imorgon. Hinner den med uppdateringen utav UC i mitten av nästa månad då?
 
Ang min UC, om jag betalar in en summa inatt till Credway och de hinner regga den imorgon. Hinner den med uppdateringen utav UC i mitten av nästa månad då?
Det är Valborg imorgon, men skulle de hinna få in och registrera betalningen så ska det uppdateras i din Uc i maj.

Vet inte just med Credway men när jag betalar in på andra krediter så tar det upp till 4 dagar innan de registrerar betalning.
 
Det är Valborg imorgon, men skulle de hinna få in och registrera betalningen så ska det uppdateras i din Uc i maj.

Vet inte just med Credway men när jag betalar in på andra krediter så tar det upp till 4 dagar innan de registrerar betalning.
Jag brukar iallafall kunna se att kredit minskat samma dag vid tidigare inbetalningar :-) får hoppas så! Tack
 
Jag brukar iallafall kunna se att kredit minskat samma dag vid tidigare inbetalningar :) får hoppas så! Tack
Är de så snabba så är det toppen! Hoppas det går vägen för dig :)
Jag betalade in till Everyday+, Ferratum och Flexlimit i fredags, 24/4 och det är först idag som de registrerade betalningarna.
 
Ang min UC, om jag betalar in en summa inatt till Credway och de hinner regga den imorgon. Hinner den med uppdateringen utav UC i mitten av nästa månad då?

Jag betalade in ca 20k till Credway i förrgår under dagen, tidigt igår registrerades betalningen. De brukar vara snabba med det. Det är ju röd dag imorgon, men hoppas att de registrerar din betalning.
 
Vad tror ni om mitt uc score i maj vid nästa uppdatering?

Gick ifrån 0,3 till 1,3 i score denna månad då easycredit och credigo rapporterat in till uc. har även en från credway på 20.000 som jag sa upp. Glömt att jag haft dessa ouppsagda sen flera år tillbaka. Så segt...

Har sagt upp dom nu, så kommer endast ha kvar ett lån på cashbuddy på 12.000. 1 förfrågan som går ut 22 maj. Inga anmärkningar. Ca 370.000 i årslön.

Tror ni mitt uc score kommer bli bättre nu när jag sagt upp dessa krediter? Eller bara bli sämre? Planerar att ta ett lån I maj.. :)
 
Jag betalade in ca 20k till Credway i förrgår under dagen, tidigt igår registrerades betalningen. De brukar vara snabba med det. Det är ju röd dag imorgon, men hoppas att de registrerar din betalning.
Under dagen? Min bank har så att om jag betalar in något innan 09 samma dag så dras pengarna samma dag. Om det blir efter 09 så dras de först kommande bank dag. Drogs dina pengar mitt på dagen vid inbetalning eller under natten?
 
Under dagen? Min bank har så att om jag betalar in något innan 09 samma dag så dras pengarna samma dag. Om det blir efter 09 så dras de först kommande bank dag. Drogs dina pengar mitt på dagen vid inbetalning eller under natten?

Det var efter kl 9 jag gjorde inbetalningen, och pengarna drogs först nästa bankdag (under natten), vilket betyder att Credway registrerade betalningen samma dag som den kom in.
 
Pengarna kom in och betalningen reggades idag så jag hann iallafall!

Skönt att höra! Det här är första gången min utnyttjandegrad kommer att vara under 30% på UC, vilket lär göra en del för betyget (hoppas). Målet är att hamna under 1% för ett samlingslån, ligger på över 3% för tillfället. En FF försvinner (har 3 just nu), Qliro på 4k försvinner, och underskottet ändras från 44k till 19k också. Lycka till med ditt betyg!
 
Idag har mitt UC uppdaterats.
Går långsamt men går iaf åt rätt håll, från 4,8% till 4,7%
Samma takt som det senaste halvåret, 0,1 i varje månadsupdate så med denna takten tar det lång tid att komma ner under 1.
 
HELT OTROLIGT! Trots att jag har amorterat ner nyttjandegraden på kreditkortet med 15 800 kr på två månader och min sista förfrågan försvann idag så hamnar mitt UC-betyg på 1,8 % OFÖRÄNDRAT. Jag som hade hoppats på att hamna under 0,9 % i kategorin "Mycket bra". :'(

Mitt UC-betyg sjönk bara när min taxerade inkomst från 2019 steg med 75 % då från 2,8 % till 1,8 %.

Är livrädd just nu att jag kommer få en skitränta när jag söker lån imorgon. Blir galen om banken erbjuder mig ränta över 10 %. :mad:

UC Betyget uppdateras runt den 15e maj. Har du ammorterat i April så kommer inte ändringen ske förrän mitten på månaden.
 
UC Betyget uppdateras runt den 15e maj. Har du ammorterat i April så kommer inte ändringen ske förrän mitten på månaden.
Fast jag har redan amorterat ner det beloppet sedan januari så allt syns i kreditengagemanget redan sedan i mitten av april trots det har inte kreditbetyget förändrats en millimeter!

Kan inte fatta att mitt UC-betyg inte sjönk under 0,9 %. Är helt säker på att jag kommer få en skitränta imorgon när jag söker lån.
Beror nog väldigt mycket på hur mycket nyttjad kredit och hur stor kredit du hade innan. Hade du kreditgräns på 100 000 och nyttjat 50 000 så kan jag tänka mig att 15 000 inte spelar nån roll för betyget.
Störst skillnad gör det nog om man har maxat sin kredit och gör en betalning.
 
HELT OTROLIGT! Trots att jag har amorterat ner nyttjandegraden på kreditkortet med 15 800 kr på två månader och min sista förfrågan försvann idag så hamnar mitt UC-betyg på 1,8 % OFÖRÄNDRAT. Jag som hade hoppats på att hamna under 0,9 % i kategorin "Mycket bra". :'(

Mitt UC-betyg sjönk bara när min taxerade inkomst från 2019 steg med 75 % då från 2,8 % till 1,8 %.

Är livrädd just nu att jag kommer få en skitränta när jag söker lån imorgon. Blir galen om banken erbjuder mig ränta över 10 %. :mad:
Har läst här att en nyttjandegrad på kreditkort bör vara max 20% för att få bra uc-betyg. Vilken nyttjandegrad har du nu?
 
Beror nog väldigt mycket på hur mycket nyttjad kredit och hur stor kredit du hade innan. Hade du kreditgräns på 100 000 och nyttjat 50 000 så kan jag tänka mig att 15 000 inte spelar nån roll för betyget.
Störst skillnad gör det nog om man har maxat sin kredit och gör en betalning.
Kan det inte vara som så att en beviljad kredit på 100 000 är för mkt enligt kalkylerna? Om du maxar den så får du betala rätt mkt varje månad? Det är väl bra att ha en tillgänglig kredit men den får inte vara för hög i förhållande till inkomsten? Nån som har nån idé om hur max hög kredit man kan ha i förhållande till sin inkomst?
 
Jag tog bara 100 000 som ett exempel, har ingen aning vad Sara75's kredit är på.
 
Har läst här att en nyttjandegrad på kreditkort bör vara max 20% för att få bra uc-betyg. Vilken nyttjandegrad har du nu?
Mitt lån- och kreditengagemang ser ut som följande:
Supreme Card: 0 / 20 000 (Nyttjandegrad: 0 %)
Remember: 0 / 30 000 (Nyttjandegrad: 0 %)
Bank Norwegian: 34 500 / 100 000 (Nyttjandegrad: 34,5 %)

Total nyttjandegrad på krediterna är 23 %.

Inga lån.

Ja, Ankki det kan nog vara så att mitt totala nyttjandegrad är över 20 %, det är därför jag inte hamnar under 0,9 % i UC-betyg och därmed i kategorin ”Mycket bra”.

Jag hoppades faktiskt att jag skulle hamna i den gruppen då jag hade amorterat ner kreditkortet med 15 800 kr sedan januari. Utöver det försvann min sista förfrågan idag trots det har betyget inte ändrats något.
 
Avsluta dom du inte använder..
 
Mitt lån- och kreditengagemang ser ut som följande:
Supreme Card: 0 / 20 000 (Nyttjandegrad: 0 %)
Remember: 0 / 30 000 (Nyttjandegrad: 0 %)
Bank Norwegian: 34 500 / 100 000 (Nyttjandegrad: 34,5 %)

Total nyttjandegrad på krediterna är 23 %.

Inga lån.

Ja, Ankki det kan nog vara så att mitt totala nyttjandegrad är över 20 %, det är därför jag inte hamnar under 0,9 % i UC-betyg och därmed i kategorin ”Mycket bra”.

Jag hoppades faktiskt att jag skulle hamna i den gruppen då jag hade amorterat ner kreditkortet med 15 800 kr sedan januari. Utöver det försvann min sista förfrågan idag trots det har betyget inte ändrats något.
Sen kan det kanske vara antalet krediter som behöver minskas?
Kanske något att fundera på att säga upp de två nollade krediterna.
 
Sen kan det kanske vara antalet krediter som behöver minskas?
Kanske något att fundera på att säga upp de två nollade krediterna.
Behåll en av krediterna. Konstigt nog ger ett kreditutrymme för oväntade behov stor skillnad i uc-algoritmen till det positiva.
 
Kan det inte vara som så att en beviljad kredit på 100 000 är för mkt enligt kalkylerna? Om du maxar den så får du betala rätt mkt varje månad? Det är väl bra att ha en tillgänglig kredit men den får inte vara för hög i förhållande till inkomsten? Nån som har nån idé om hur max hög kredit man kan ha i förhållande till sin inkomst?
jag hade 0,1 i betyg med 240k i kreditkort (5 olika) som då var ungefär 50% av årsinkomsten

tack vare den totalt sett höga krediten så låg jag då i stort sett alltid under 20% nyttjandegrad
 
Sen kan det kanske vara antalet krediter som behöver minskas?
Kanske något att fundera på att säga upp de två nollade krediterna.
Fast om jag avslutar de två outnyttjade krediterna så kommer mitt totala nyttjandegrad att öka från 23 % till 34,5 % och därmed riskerar jag att mitt UC-betyg kommer att skjuta i höjden.

Jag är ganska säker på att mitt betyg kommer att försämras om jag avslutar de två krediterna, i värsta fall kan betyget stiga till över 4 %.

Jag har fått för mig att det är bättre att ha kvar outnyttjade krediter än att avsluta krediter då det verkar som att UC-betyget reagerar negativt när man avslutar krediter och den totala nyttjandegraden ökar.
 
Fast om jag avslutar de två outnyttjade krediterna så kommer mitt totala nyttjandegrad att öka från 23 % till 34,5 % och därmed riskerar jag att mitt UC-betyg kommer att skjuta i höjden

Jag är ganska säker på att mitt betyg kommer att försämras om jag avslutar de två krediterna, i värsta fall kan betyget stiga till över 4 %.

Jag har fått för mig att det är bättre att ha kvar outnyttjade krediter än att avsluta krediter då det verkar som att UC-betyget reagerar negativt när man avslutar krediter och den totala nyttjandegraden ökar.
Jo, du bör ju även betala ner mer på ditt kvarvarande kreditkort i så fall. Vad har du för inkomst resp underskott?
 
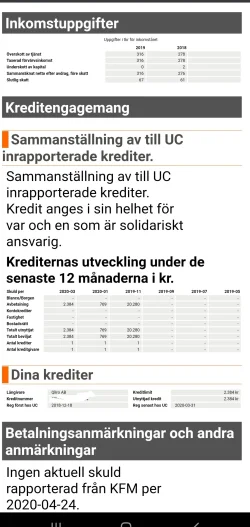
Hej tänkte höra med er kunniga som kan det här med score etc. Jag har 8 st ff hos UC som försvinner i juli månad och har ett utmätningsförsök som försvinner i oktober. Jag har idag en score på 8,8% hos UC hur mkt tror ni att mitt score har sjunkit ner till i augusti när alla ff har försvunnit respektive oktober när anmärkningen har försvunnit? Har inga lån endast en avbetalning/kredit från Qliro som idag är på 2700kr och som kommer att betalas nästa månad. Kan bifoga en bild ifrån min UC kanske det underlättar
 

Bilagor

  • Snapchat-1730130933.webp
    Snapchat-1730130933.webp
    120.3 KB · Visningar: 276
Jo, du bör ju även betala ner mer på ditt kvarvarande kreditkort i så fall. Vad har du för inkomst resp underskott?
Ja, det var precis vad jag tänkte också att jag ska betala ner den nyttjande krediten istället för att avsluta de två outnyttjande krediterna och riskera att mitt UC-betyg försämras.

Jag taxerade 57k under 2019, mitt underskott är 5k men jag har börjat på ett nytt jobb i januari där jag jobbar 80 % fast anställd med en månadslön på drygt 26 000 kr.
 
Hej tänkte höra med er kunniga som kan det här med score etc. Jag har 8 st ff hos UC som försvinner i juli månad och har ett utmätningsförsök som försvinner i oktober. Jag har idag en score på 8,8% hos UC hur mkt tror ni att mitt score har sjunkit ner till i augusti när alla ff har försvunnit respektive oktober när anmärkningen har försvunnit? Har inga lån endast en avbetalning/kredit från Qliro som idag är på 2700kr och som kommer att betalas nästa månad. Kan bifoga en bild ifrån min UC kanske det underlättar

Du borde ha 0.1 eller 0.2
 
Du borde ha 0.1 eller 0.2
Fan va sköönt o höra jag hoppas verkligen att det blir så 0,1-0,2 hade varit i himmelen jag hade nöjt mig med 0,9 så länge jag är inom kategorin mkt bra. Hoppas innerligt att det blir så :) tack för ditt svar.
 
Jag hade 0,48 som sjönk till 0,36 när en Lendo försvann (3 ff kvar), och sen till 0,28 när Advisa försvann (2 ff kvar).
 
Pinsamt.
 

Bilagor

  • Screenshot_20200505_001030_com.sec.android.app.sbrowser.webp
    Screenshot_20200505_001030_com.sec.android.app.sbrowser.webp
    72.7 KB · Visningar: 324
Känns som det ständigt är "stängt" vid tolvslaget nu för tiden :-(
 
8 ff under en och samma månad är en del.. Sonderade du bolån eller var det lite ”smutsigare” förfrågningar? Under 1,0 får du iaf garanterat.
Ja jag önskar att kunna ta ett lån för att köpa en bostad nästa år. Men jag kan inte de här med lån etc har aldrig tagit något större lån. Men jag hoppas ni kunniga på detta forum ska kunna hjälpa till när det är dags. Men jag kan passa på att fråga vad är en bra ränta? Vill köpa en lägenhet för 1,5 miljoner men hur ska man veta att man inte blir lurad med räntan? Kanske svårt o veta i förväg men säg att man har ett score på under 1% vad anser ni då att man ska ha för en ränta? Och vad är fast och rörlig ränta vad ska man välja och varför?
Tack för svar
Det är lite skillnad på bolån och blanco. På blancolån sätts räntan mer på din kreditvärdighet. På bolån är det främst cashen som bestämmer din ränta, där du förhandlar den beroende på din belåningsgrad i %. Är det maxad belåning(85%) så tycker jag att man ska under 1,8% rörligt som högst.
När du amorterat på ditt bolån varje år ska du förhandla om räntan då det blivit mindre belåning på bostaden.
 
engagemanget i banken spelar stor roll. om man har en stor aktiedepå till exempel eller pensionssparande där.
eller när man byter bank och blir helkund brukar dom ge stora rabatter också.

historiskt sett har det lönar sig att ha rörlig ränta, men nu verkar bankerna i många fall ha en riktigt dyr rörlig ränta i alla fall listräntan.
och förhandlar man sig till rabatter och har rörlig ränta då nollställa rabatterna efter ett år om man inte förhandlar.

själv så band jag på 10 år på tror det var 1,19% eller 1,29% i höstas
 
Ta en titt i Lånforums guide för bästa samlingslån, där finns svar på de vanligaste frågorna runt samlingslån.
Tillbaka
Topp