Lånforum.se rekommenderar

1. Zmarta - Forumets favorit
2. Lendo - Ett bra alternativ
3. Brixo Privatlån - Ingen UC
4. Kredio - Lån utan UC
5. Loanstep - Ingen UC, nytt erbjudande
6. Creditstar - Ingen UC, nytt erbjudande
7. Brixo Kontokredit - Swish-utbetalning & Ingen UC
8. Tomly - Lån utan UC
9. Flexkontot - Swish, ingen UC
10. Ferratum - Lån utan UC
11. Klaralån - Lån utan UC

Northmill har rapporterat missbrukad kredit

Här är uppsägningsbrevet jag fick från dem. Jag skulle vilja påstå att sistas punkten inte är uppfylld.
Är det skäl nog att överklaga?
Det ska stå i kreditavtalet att -och när- missbruksregistrering kan komma ifråga
Det bör också framgå i uppsägningen att krediten kommer att sägas upp om kredittagaren inte betalar eller bestrider fordran inom den tidsfrist som anges i uppsägningen. Det bör också framgå av uppsägningen att uppgiften om kreditmissbruk kan komma att rapporteras till ett kreditupplysningsföretag när krediten sägs upp.

Kolla upp att det står i kreditavtalet delvis skuldebrevet eller allmänna villkor att missbruksregistrering kan komma att ske. Gör det det så räcker det absolut inte.
Då ska det också framgå när. Det framgår heller inte i den bilden att kreditmissbruk kan komma att rapporterat till krediupplysningsföretag när krediter sägs upp.

Detta är extremt tydligt och definitivt skäl nog att överklaga och ta bort alla anmärkningar som tillkommit. Ju fler som rapporterar samma sak samtidigt till UC, Northmill och Finansinspektionen destå bättre.
rekommenderar att alla som fått detta mailar samtidigt, kommer flera case in samtidigt hos UC så kommer dom fatta att Northmill gjort fel. Skickar bara en person så kan det bli ett par vändor innan det godkänns för borttagning.
 
Senast ändrad:
  • Det ska stå i kreditavtalet att -och när- missbruksregistrering kan komma ifråga
  • Det bör också framgå i uppsägningen att krediten kommer att sägas upp om kredittagaren inte betalar eller bestrider fordran inom den tidsfrist som anges i uppsägningen. Det bör också framgå av uppsägningen att uppgiften om kreditmissbruk kan komma att rapporteras till ett kreditupplysningsföretag när krediten sägs upp.
Kolla upp att det står i kreditavtalet delvis skuldebrevet eller allmänna villkor att missbruksregistrering kan komma att ske. Gör det det så räcker det absolut inte.
Då ska det också framgå när. Det framgår heller inte i den bilden att kreditmissbruk kan komma att rapporterat till krediupplysningsföretag när krediter sägs upp.

Detta är extremt tydligt och definitivt skäl nog att överklaga och ta bort alla anmärkningar som tillkommit. Ju fler som rapporterar samma sak samtidigt till UC, Northmill och Finansinspektionen destå bättre.
rekommenderar att alla som fått detta mailar samtidigt, kommer flera case in samtidigt hos UC så kommer dom fatta att Northmill gjort fel. Skickar bara en person så kan det bli ett par vändor innan det godkänns för borttagning.
Tack tack tack för ditt svar och hjälp!
Läste villkoren i avtalet igen och det framgår inte när rapportering skulle vara aktuell.
 

Bilagor

  • 7C2A3AB9-C76A-482C-8EC7-2DBE7F293632.webp
    7C2A3AB9-C76A-482C-8EC7-2DBE7F293632.webp
    195.9 KB · Visningar: 44
Tack tack tack för ditt svar och hjälp!
Läste villkoren i avtalet igen och det framgår inte när rapportering skulle vara aktuell.

När rapportering ska ske är väll en av dom viktigaste punkterna i hela listan?
En kund som det kärvar ihop sig för och inte kan betala just då ska väll aldrig någonsin behöva känna osäkerheten över vad som kommer hända framöver.
Att då ha en tidslinje över rutinerna och när påminnelser, inkasso och speciellt när en anmärkning som missbrukad kredit kommer kan ju vara livsavgörande för ens ekonomi.
Att då inte följa de lagar och regler som finns, som dessutom inte är i god bank sed enligt finansinspektionen är definitivt tungt underlag och argument för att ta bort en felaktig anmärkning hos KFM.

Gå igenom hela listan och citera minsta lilla detalj i mailet till utredening, där Northmill inte följt reglerna som krävs för att utfärda en anmärkning med argument om hur viktigt det är som bank att upprätthålla det regler som finns och god bank sed då faktiskt hela ens ekonomi annars kan stå på spel.

EDIT: Ett annat alternativ baserat på hur stor skulden är, är väll att erbjuda sig att slutbetala den på engång med motsatt krav om att dom drar tillbaka anmärkningen om man har pengarna.
 
Senast ändrad:
När rapportering ska ske är väll en av dom viktigaste punkterna i hela listan?
En kund som det kärvar ihop sig för och inte kan betala just då ska väll aldrig någonsin behöva känna osäkerheten över vad som kommer hända framöver.
Att då ha en tidslinje över rutinerna och när påminnelser, inkasso och speciellt när en anmärkning som missbrukad kredit kommer kan ju vara livsavgörande för ens ekonomi.
Att då inte följa de lagar och regler som finns, som dessutom inte är i god bank sed enligt finansinspektionen är definitivt tungt underlag och argument för att ta bort en felaktig anmärkning hos KFM.

Gå igenom hela listan och citera minsta lilla detalj i mailet till utredening, där Northmill inte följt reglerna som krävs för att utfärda en anmärkning med argument om hur viktigt det är som bank att upprätthålla det regler som finns och god bank sed då faktiskt hela ens ekonomi annars kan stå på spel.

EDIT: Ett annat alternativ baserat på hur stor skulden är, är väll att erbjuda sig att slutbetala den på engång med motsatt krav om att dom drar tillbaka anmärkningen om man har pengarna.
Min skuld är på 5800 kr, så hade ju helt klart hellre betalat den och sluppit anmärkningen om det var möjligt.
Men å andra sidan så känns det ju som att de gjort fel och att man bör gå den vägen?
 
Då ni/vi redan har kapat Northmills tråd - så kanske det vore intressant om samtliga taggade ner för att invänta NM förklaring till detta ...?
 
Ush northmill är verkligen den sämsta banken som finns glad jag avslutade min kredit där förraårett. Hoppas dessa jävla pajasar sitter och läser denna tråden. Alla som får missskött kredit 2 år efter är inte okej bara för dom byter namn. Bestrid polisanmäl
 
Då ni/vi redan har kapat Northmills tråd - så kanske det vore intressant om samtliga taggade ner för att invänta NM förklaring till detta ...?


Ja, men dom är ju så snabba på att skriva när det gäller lån så varför inte skynda sig när det gäller anmärkningar?
 
Har mejlat Konsumenternas nu.
 
Northmill har gjort en användare på detta forum eller blivit inbjudna. Jag är rätt säker på att dom läst mer än en tråd och att dom har läst om hur folk släppt dessa till inkasso.
Detta med missbrukad kredit är bara skrämselmetod för att få igen pengarna på en gång istället för den avbetalningsplan som man har. Min misstanke är att folk kommer ringa in och dom kommer säga att vi tar bort missbrukade krediten om ni betalar in allt.

Men som vi gått igenom så är denna anmärkning på felaktiga grunder. Det är bättre att så många som möjligt av ni som fått en felaktig anmärkning om missbrukad kredit skriver till UC utredning så att alla klagomål nästan kommer in kollektivt och strömmar in än att en eller 2 personer skriver om det.

Mailadressen är: [email protected]

Argument och regler man kan citera eller ta del av i mailet finns i tråden och kommer säkert fyllas på löpande av folk som skriver här.


Jag har kikat och det är i bland annat i deras uppsägningsbrev ut till kund som dom brustit. Alla banker flaggar för anmärkning i Missbruksregister i deras Uppsägningsbrev. Vilket inte Northmill gör.
 
Maila UC:s Utredning.

Skriv på deras Facebook kanske? Sidor där man kan lämna omdömen som Google och Trustpilot

@Northmill kommentar?
 
Jag inväntar svar från Konsumenternas så man har det att hänvisa till. Återkommer så fort jag fått svar.
 
Säkert han Simon N*lsson som sitter och skriver om Northmills lån som fått horn i pannan. Låt han svara istället
 
Här är en till som blivit blåst. Fick se idag att jag fått en missbrukad kredit?!?! Skrev på lånet 2017, läste igenom avtalet och det står ingenting om att missbrukad kredit ska rapporteras. "Fina" skrev tidigare i tråden att dem hänvisar till punkt 15 i avtalet. Där står det "Kreditgivaren äger rätt att överlåta eller pantsätta fordringar samt överlåta Kreditavtalet - tillsammans med skuldsaldo och personuppgifter - utan att i förväg inhämta Kredittagarens godkännande. Kredittagaren äger ej rätt att överlåta Krediten till annan utan Kreditgivarens skriftliga medgivande."
Jag släppte mitt till Gothia för ca 1,5 månad den, skött första betalningen där osv. så det här kom helt oväntat, inte fått någon info alls.

Jag följer tråden och ser vilka svar ni från UC, Northmill osv. innan jag ger mig in mer. Men är på krigstigen, det här är riktigt smutsigt och dom förstör folks liv.
Varför inte ge sig in nu? Bättre alla skickar in samtidigt. vilken aktör hade du
 
Jag kan absolut ge mig in nu, men tänkte se vart det bäst är att vända sig först. Förslag? Är det UC jag ska kontakta? Northill verkar inte vara samarbetsvilliga.. Jag använde Easycredit
 
Att dom har brustit i sitt uppsägningsbrev ut till Kund.


Enligt UC så bör det stå med en varning om att det leder till missbruk, men det gör det inte, dom kör med
samma uppsägningsbrev sen Creditsafe tiden.
 
Jag kan absolut ge mig in nu, men tänkte se vart det bäst är att vända sig först. Förslag? Är det UC jag ska kontakta? Northill verkar inte vara samarbetsvilliga.. Jag använde Easycredit

kontakta konsumentverket också
visa dom uppsägningsbrevet
 
Jag har nu fått svar från Konsumenternas.
Lite halvt som halvt sådär känns de som.
De som vill ta del av svaret: skicka PM.

De hänvisar till att i första hand kontakta Northmill. I andra hand UC.
 
Bra!
Bra, alla måste skicka era kopior på deras uppsägningsbrev till Konsumentverket!
Så att Konsumentverket ser att Northmill brustit med brevet ut till kund!

Varför svarar inte Northmill på våra frågor? Simon kan väl svara på frågorna här på låneforumet!
 
Senast ändrad:
Bra!
Bra, alla måste skicka era kopior på deras uppsägningsbrev till Konsumentverket!
Så att Konsumentverket ser att Northmill brustit med brevet ut till kund!

Varför svarar inte Northmill på våra frågor? Simon N*lsson kan väl svara på frågorna här på låneforumet!

Hur vet du att just han är ansvarig?
 
Hej allihopa,

Nu hörs vi under mer tråkiga och olyckliga omständigheter inser jag.

Jag ser att jag personligen verkar vara ett hett villebråd här på forumet nu, och självklart kommer jag försöka besvara och bemöta de frågor och den kritik ni lyfter fram här så gott jag kan.

Först vill jag poängtera att vi på Northmill aldrig gör något i syfte att skada våra kunder (eller tidigare kunder för den delen). Det vill jag säga då jag ser en del inlägg och kommentarer som syftar till detta (som jag tolkar det). Sen, som i det här fallet uppenbarligen, så kan vissa åtgärder vi inför, tyvärr då, leda till konsekvenser för vissa individer baserat på det val vi gör. Det har vi stor respekt och förståelse för, och vi försöker undvika detta i största möjliga mån.

För att förklara varför vi valt att börja med den här rapporteringen, så behöver jag nog börja med att förklara vår strävan på en mer långsiktig och större nivå. Det är absolut inte i syfte att skapa någon bortförklaring, utan för att ni kanske (märk väl kanske) kan, inom sinom tid, få lite förståelse för vårt val kring den här frågan. Även om jag förstår att ni just nu är irriterade över att ni känner att det påverkat just er som individer negativt. Vilket vi tycker är olyckligt, givetvis.

Vi som (numera) bank, känner ett stort ansvar gentemot samhället och dess utmaningar inom de områden vi verkar inom. Exempelvis överskuldsättning, och att verka för en sund kreditgivning generellt. För att vi då ska bli så bra vi bara kan bli på att låna ut pengar till personer som har både en tillräckligt god återbetalningsförmåga såväl som vilja, undvika bedrägerier och säkerställa att vi just uppfyller det ansvar vi känner som jag nyss nämnde. Så behöver vi verktyg för att kunna fatta dessa beslut på så bra grunder som möjligt. Och då finns vissa verktyg på marknaden (UC är ett sådant) som vi anser att vi behöver för att stötta oss i arbetet med att skapa en så bra och sund kreditgivning som möjligt. Samtidigt då som man vill få ta del av information som är viktig för oss i ovan syfte, så måste man också vara med och återrapportera information. Det är ett direkt krav för att använda dessa tjänster.

Jag hoppas detta åtminstone till viss del skapar en förståelse hos vissa av er kring *varför* vi valde att börja rapportera missbruk av krediter.

Sedan kan vi prata om *hur* vi har implementerat detta. Och här är vi idel öra och lyssnar på all tänkbar feedback som finns på hur vi skulle kunna genomfört detta på ett bättre sätt. Jag personligen har valt att gå in i detta forum och börja kommunicera med er för att jag tycker ni genuint har mycket bra att säga. Ni har väldigt god kännedom och kunskap inom många av de områden vi verkar inom, och jag (och övriga på Northmill) tar era åsikter på största allvar. Vi vill vara en bank man kan kommunicera med, vi vill att våra kunder ska vara med och utforma framtidens mest relevanta, intelligenta och personliga bankupplevelse (nej vi är inte där riktigt än, så föregår jag den insparkade dörren) som vi verkligen har som tydlig ambition och vision att skapa, och det kan vi bara göra om vi lyssnar på alla er som faktiskt använder tjänsterna. Kunde vi kommunicerat detta bättre? Ja mest troligt, låt höra - hur skulle ni vilja fått ta del av det här på ett bättre sätt? Jag lovar er att jag personligen kommer framföra alla era synpunkter till relevanta personer, och vi kommer ta med oss detta i vårt framtida arbete kring hur vi kommunicerar med våra kunder på bästa sätt.

Jag kommer skriva ytterligare ett inlägg nu direkt efter det här, där jag mer svarar direkt på vissa frågor som jag sett poppa upp. Men jag ville få detta sagt innan jag gör det.

Allt gott,
Simon N*lsson
 
En sak framgår dock inte i ditt svar.

Om en kund släppte till inkasso i augisto 2020 säger vi så fick han/hon anmärkning först nu?

Vart drar ni gränsen?

Ska ni rapportera missbrukad kredit till dom exemplevis som släppte sitt lån till inkasso 2016?
 
En sak framgår dock inte i ditt svar.

Om en kund släppte till inkasso i augisto 2020 säger vi så fick han/hon anmärkning först nu?

Vart drar ni gränsen?

Ska ni rapportera missbrukad kredit till dom exemplevis som släppte sitt lån till inkasso 2016?

Viktig fråga!
Simon, att införa detta från och med nu är en sak, men att göra det retroaktiv är inte ok!

Vid uppsägning bör ni, som seriös bank, ha informerat om att man riskerar att hamna i missbruksregistret...

Från konsumenternas.se:
”Det bör också framgå i uppsägningen att krediten kommer att sägas upp om kredittagaren inte betalar eller bestrider fordran inom den tidsfrist som anges i uppsägningen. Det bör också framgå av uppsägningen att uppgiften om kreditmissbruk kan komma att rapporteras till ett kreditupplysningsföretag när krediten sägs upp.”
 
Ni bör således återkalla all er rapportering om missbrukad kredit. Och om ni framåt ska rapportera detta måste er information uppdateras och vara korrekt.
 
Håller med ovanstående!
Det finns brister i informationen och viktig sådan för att det ska ha gått till på ett rätt sätt.
 
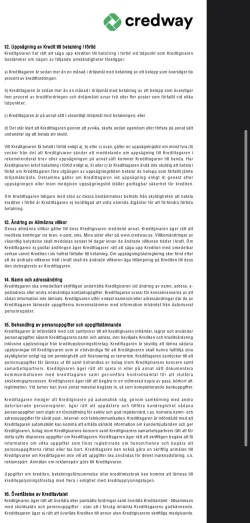
Så till nästa avsnitt. Det ställs frågor kring att det inte framgår någonstans att vi kan komma att börja rapportera och liknande.
Först så har vi följande inskrivet i samtliga våra villkor:

Punkt 13
Dessa allmänna villkor gäller till dess Kreditgivaren meddelat annat. Kreditgivaren äger rätt att meddela ändringar via brev, e-post, sms, Mina sidor eller på www.credway.se. Villkorsändringar av väsentlig betydelse skall meddelas senast 14 dagar innan de ändrade villkoren träder i kraft. Om Kredittagaren ej godtar ändringen äger Kredittagaren rätt att säga upp Krediten med omedelbar verkan varvid Krediten i sin helhet förfaller till betalning. Om uppsägning/slutreglering sker först efter att de ändrade villkoren trätt i kraft skall de ändrade villkoren äga tillämpning på Krediten till dess den slutreglerats av Kredittagaren

Villkor kan förändras över tid, och då har vi med stöd av ovan punkt, möjlighet att göra just detta.

Utöver detta så har vi Punkt 15 i villkoren:

Uppgifter om krediten, betalningsförsummelse eller kreditmissbruk kan komma att lämnas till kreditupplysningsföretag med flera i enlighet med kreditupplysningslagen. Ytterligare upplysningar om uppgiftslämnande kan erhållas av Kreditgivaren

Alltså framgår det i våra villkor att vi kan komma att börja rapportera just det vi nu börjat att göra.

Jag såg också missnöje kring att det inte framgick på uppsägningsbrevet, men mig veterligen inte finns någon bestämmelse i kreditupplysningslagen eller i andra bindande föreskrifter om att informationen även måste finnas i uppsägningsbrevet, men att vi fortsättningsvis kommer att inkludera en påminnelse även i uppsägningsbrevet. Så tack för den inputen om att det vore att föredra!

Jag vill också i all välmening göra ett litet medskick till alla som använder våra tjänster, då jag tror på en öppen dialog åt båda håll vilket jag hoppas ni kan uppskatta, det är lätt kan bli ensidigt i den här diskussionen och att man påpekar att vi brister i moral för att vi, enligt vissa, inte håller våra avtal. Men borde man då inte samtidigt se att man själv faktiskt har brustit i att hålla sitt eget avtal mot långivaren genom att inte efterleva de mest centrala delarna i avtalet, vilket är att återbetala lånet i tid?
Som sagt, detta ska inte ses som en provokation på något vis, och vi har givetvis förståelse för att allt kan hända och att man kan hamna i tillfälliga svårigheter. Utan jag vill öppna upp för en dialog kring detta, och kanske öppna ögonen hos någon här som kan se kopplingen mellan att vara väldigt irriterade och frustrerade för att man tycker att vi inte efterlever ett avtal, samtidigt som man själv inte gör det.

Oavsett ovan, så vill jag poängtera att vi inte bara lutar oss mot våra rättigheter och är nöjda så, utan vi tycker det är väldigt viktigt att lyssna in och ta del av den feedback ni ger oss. Vi strävar efter att vara en bank som verkar för transparens och som jobbar tillsammans med våra kunder. Vi tror det är den absolut bästa (kanske enda) vägen till att nå vår vision. Vi är ödmjuka kring att vi inte är perfekta, att vi kan förbättra mycket, jag kan bara hoppas ni ger oss den chansen, och samtidigt tar tillvara på er möjlighet att vara med och påverka riktningen framåt. För det gör ni verkligen.

Allt gott,
Simon N*lsson
 
Exakt så Lippe. Att rapportera misskött kredit är inget konstigt, det gör många banker. Däremot att i tystnad börja rapportera misskött kredit utan att informera sina kunder är riktigt fult. Gör om, gör rätt.
 
Jag är inte drabbad ska sägas men ni lär ju få på fingrarna utav både ARN,Konsumentverket och utav hundratals bedrövade kunder om ni väljer att retroaktivt - mot era egna avtal och villkor behåller dessa missbrukade krediter för kunder som släppte sina lån medan ni tog annan upplysning än UC?
 
Återkalla dom som har fått missbruksanmärkning.
Sätt ihop ett nytt tydligare uppsägningsbrev om vad som
verkligen händer med start 1 december tex så får ni alla oss nöjda och även framtida kunder! Ni kan ju inte bara välja ett par syndabockar och låta hundratals andra kunder bli behandla på ett annat sätt
 
Gäller detta bara Credway eller gäller det Easycredit och Credigo?
Jag släppte mina Easycredit och Credigo mars-april 2020 till Gothia inkasso och har betalt till de sedan dess.
Hoppas verkligen inte jag får missbrukad kredit nu efterhand. Står inget om det i mina avtal när krediterna togs.
 
Gäller detta bara Credway eller gäller det Easycredit och Credigo?
Jag släppte mina Easycredit och Credigo mars-april 2020 till Gothia inkasso och har betalt till de sedan dess.
Hoppas verkligen inte jag får missbrukas kredit nu efterhand. Står inget om det i mina avtal när krediterna togs.

Det är lite det jag menar,
Ska dom liksom gå tilbaka till 2015 och börja ge missbrukad kredit till folk?
 
Hur har ni informerat om ändringar i villkoren menar ni?

Och oavsett vad så framgår det ju inte i avtalet ”när” rapporteringen kan komma att ske? Detta är enligt konsumenternas ett krav.

Gör om och gör rätt. Dra tillbaka de ni gjort, uppdatera informationen och ta det där ifrån.
 
Ta en titt i Lånforums guide för bästa samlingslån, där finns svar på de vanligaste frågorna runt samlingslån.
Tillbaka
Topp